HÀNG TẠM NHẬP TÁI XUẤT | THỦ TỤC HÀNG TẠM NHẬP TÁI XUẤT
Hàng tạm nhập tái xuất đóng vai trò quan trọng trong thúc đẩy thương mại quốc tế và phát triển kinh tế quốc gia. Thông qua hoạt động này, các quốc gia có thể thu về nguồn thu ngân sách đáng kể từ thuế và phí dịch vụ, đồng thời phát triển ngành logistics, kho bãi và các dịch vụ liên quan như vận chuyển, lưu kho, và đóng gói.
Ngoài ra, hàng tạm nhập tái xuất còn giúp quốc gia tận dụng lợi thế về vị trí địa lý để trở thành trung tâm trung chuyển hàng hóa quốc tế, gia tăng năng lực cạnh tranh và thu hút đầu tư từ các doanh nghiệp nước ngoài. Với vai trò đáp ứng nhu cầu nhanh chóng của thị trường quốc tế mà không phải chịu thuế xuất nhập khẩu tại nơi trung chuyển, hàng tạm nhập tái xuất là một công cụ quan trọng để thúc đẩy hoạt động thương mại xuyên biên giới và tăng trưởng kinh tế bền vững.
I. Khái niệm
Căn cứ theo Điều 29 Luật Thương mại 2005 về tạm nhập, tái xuất, tạm xuất, tái nhập hàng hoá được quy định cụ thể như sau:
- Tạm nhập, tái xuất hàng hóa là việc hàng hoá được đưa từ nước ngoài hoặc từ các khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật vào Việt Nam, có làm thủ tục nhập khẩu vào Việt Nam và làm thủ tục xuất khẩu chính hàng hoá đó ra khỏi Việt Nam.
- Tạm xuất, tái nhập hàng hóa là việc hàng hoá được đưa ra nước ngoài hoặc đưa vào các khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật, có làm thủ tục xuất khẩu ra khỏi Việt Nam và làm thủ tục nhập khẩu lại chính hàng hoá đó vào Việt Nam.
II. Đặc Điểm
– Hàng hóa tạm nhập không phải chịu các loại thuế nhập khẩu, bao gồm thuế giá trị gia tăng (VAT) và các loại thuế khác, với điều kiện là chúng sẽ được tái xuất trong một thời hạn nhất định.
– Hàng hóa tạm nhập phải được tái xuất khỏi quốc gia nhập khẩu trong một khoảng thời gian xác định, thường được quy định cụ thể bởi cơ quan hải quan của quốc gia đó.
– Quy trình này chỉ áp dụng cho các loại hàng hóa nhất định và phải tuân thủ theo các điều kiện và quy định của cơ quan hải quan.
III. Các hình thức tạm nhập tái xuất
Theo quy định tại Điều 15 Nghị định 69/2018/NĐ-CP về các hình thức tạm nhập, tái xuất khác như sau:
1. Trừ trường hợp hàng hóa cấm xuất khẩu, cấm nhập khẩu; hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu, thương nhân được tạm nhập hàng hóa vào Việt Nam theo hợp đồng ký với nước ngoài để phục vụ mục đích bảo hành, bảo dưỡng, thuê, mượn hoặc để sử dụng vì mục đích khác trong một khoảng thời gian nhất định rồi tái xuất chính hàng hóa đó ra khỏi Việt Nam theo các quy định sau:
- Đối với hàng hóa chưa được phép lưu hành, sử dụng tại Việt Nam; hàng hóa thuộc diện quản lý bằng biện pháp hạn ngạch xuất khẩu, hạn ngạch nhập khẩu, hạn ngạch thuế quan, giấy phép xuất khẩu, nhập khẩu, trừ trường hợp Giấy phép xuất khẩu, nhập khẩu tự động, thương nhân phải được Bộ Công Thương cấp Giấy phép tạm nhập, tái xuất. Hồ sơ, quy trình cấp Giấy phép quy định tại Điều 19, Điều 20 Nghị định này. Riêng đối với hàng hóa chưa được phép lưu hành, sử dụng tại Việt Nam, Bộ Công Thương cấp Giấy phép tạm nhập, tái xuất trên cơ sở văn bản chấp thuận của bộ, cơ quan ngang bộ có thẩm quyền quản lý hàng hóa đó.
- Hàng hóa quy định tại Điểm a Khoản 1 Điều này khi sử dụng tại Việt Nam phải tuân thủ quy định của bộ, cơ quan ngang bộ có thẩm quyền quản lý.
- Trường hợp hàng hóa không thuộc quy định tại Điểm a Khoản 1 Điều này, thương nhân thực hiện thủ tục tạm nhập, tái xuất tại cơ quan hải quan, không phải có Giấy phép tạm nhập, tái xuất.
2. Thương nhân được tạm nhập hàng hóa mà thương nhân đã xuất khẩu để tái chế, bảo hành theo yêu cầu của thương nhân nước ngoài và tái xuất khẩu trả lại thương nhân nước ngoài. Thủ tục tạm nhập tái xuất thực hiện tại cơ quan hải quan, không phải có Giấy phép tạm nhập, tái xuất.
3. Tạm nhập tái xuất hàng hóa để trưng bày, giới thiệu, tham gia hội chợ, triển lãm thương mại
- Thương nhân được tạm nhập hàng hóa để trưng bày, giới thiệu, tham gia hội chợ, triển lãm thương mại, trừ trường hợp hàng hóa cấm xuất khẩu, cấm nhập khẩu; hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu.
- Thủ tục tạm nhập, tái xuất thực hiện tại cơ quan hải quan, không phải có Giấy phép tạm nhập, tái xuất.
- Thương nhân đảm bảo tuân thủ các quy định về trưng bày, giới thiệu hàng hóa, hội chợ, triển lãm thương mại quy định tại Mục 3, Mục 4 Chương IV Luật thương mại.
4. Trừ trường hợp hàng hóa cấm xuất khẩu, cấm nhập khẩu, hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu, thương nhân thực hiện thủ tục tạm nhập, tái xuất trong các trường hợp sau đây tại cơ quan hải quan, không phải có Giấy phép tạm nhập, tái xuất:
- Tạm nhập tái xuất hàng hóa để phục vụ đo kiểm, khảo nghiệm.
- Tạm nhập tái xuất linh kiện, phụ tùng tạm nhập không có hợp đồng để phục vụ thay thế, sửa chữa tàu biển, tàu bay nước ngoài; linh kiện, phụ tùng tạm nhập để sửa chữa tàu biển, tàu bay theo hợp đồng ký giữa chủ tàu nước ngoài với nhà máy sửa chữa tại Việt Nam.
- Tạm nhập tái xuất phương tiện chứa hàng hóa xuất khẩu, nhập khẩu theo phương thức quay vòng.
5. Đối với việc tạm nhập, tái xuất máy móc, trang thiết bị, dụng cụ khám chữa bệnh của các tổ chức nước ngoài để khám, chữa bệnh tại Việt Nam vì mục đích nhân đạo; tạm nhập, tái xuất dụng cụ biểu diễn, trang thiết bị tập luyện, thi đấu của các đoàn nghệ thuật, đoàn thi đấu, biểu diễn thể thao, thủ tục tạm nhập, tái xuất thực hiện tại cơ quan hải quan, không phải có Giấy phép tạm nhập, tái xuất.
Trường hợp máy móc, trang thiết bị, dụng cụ khám chữa bệnh; dụng cụ biểu diễn, trang thiết bị tập luyện, thi đấu thuộc Danh mục hàng hóa cấm xuất khẩu, cấm nhập khẩu; hàng hóa tạm ngừng xuất khẩu, tạm ngừng nhập khẩu hoặc hàng hóa xuất khẩu, nhập khẩu theo giấy phép, điều kiện, khi thực hiện thủ tục tạm nhập, tái xuất, ngoài hồ sơ hải quan theo quy định, cần nộp bổ sung các giấy tờ sau:
- Văn bản của cơ quan, tổ chức có thẩm quyền về việc cho phép tiếp nhận đoàn khám chữa bệnh hoặc tổ chức sự kiện.
- Văn bản cam kết sử dụng đúng mục đích và theo quy định pháp luật của cơ quan, tổ chức được cho phép tiếp nhận đoàn khám chữa bệnh hoặc tổ chức sự kiện.
6. Bộ Quốc phòng, Bộ Công an xem xét, cho phép tạm nhập tái xuất vũ khí, khí tài, trang thiết bị quân sự, an ninh phục vụ mục đích quốc phòng, an ninh.
IV. Quy định đối với hàng tạm nhập tái xuất
– Nhóm hàng hóa tạm nhập tái xuất có điều kiện theo quy định thì thương nhân sẽ phải đáp ứng điều kiện đó.
– Hàng hóa bị cấm xuất khẩu, cấm nhập khẩu; hàng hóa phải tạm ngừng xuất khẩu, tạm ngừng nhập khẩu; hàng hóa chưa được phép lưu hành, sử dụng tại Việt Nam; hàng hóa nằm trong diện quản lý bằng biện pháp hạn ngạch xuất khẩu, hạn ngạch nhập khẩu, hạn ngạch thuế quan, giấy phép xuất khẩu, nhập khẩu.
– Trường hợp hàng hóa tạm nhập tái xuất khẩu không thuộc quy định trên, thương nhân thực hiện thủ tục tại cơ quan hải quan.
– Trường hợp là các tổ chức kinh tế có vốn đầu tư nước ngoài, hàng hóa chỉ có thể thực hiện tạm nhập tái xuất theo đúng quy định, không được thực hiện bất cứ các hoạt động kinh doanh tạm nhập tái xuất hàng hóa nào.
– Ngoài ra, hàng hóa kinh doanh tạm nhập tái xuất sẽ phải chịu sự kiểm tra, giám sát từ khi tạm nhập cho tới khi hàng hóa thực sự tái xuất ra khỏi Việt Nam bởi cơ quan hải quan. Hàng hóa không được chia nhỏ để vận chuyển bằng container trong suốt quá trình từ cửa khẩu tạm nhập đến các nơi khác. Trường hợp bên vận chuyển cần phải thay đổi hoặc chia nhỏ hàng hóa để vận chuyển bằng container để tái xuất thì thực hiện theo quy định của cơ quan hải quan.
– Xử lý hàng tạm nhập tái xuất quá hạn:
- Hàng hóa tạm nhập tái xuất được lưu kho lại không quá 60 ngày tại Việt Nam, bắt đầu tính từ ngày hoàn thành thủ tục tạm nhập hải quan.
- Nếu thương nhân cần kéo dài thời hạn quá 60 ngày thì có thể gửi văn bản cho Chi cục Hải quan nơi thực hiện thủ tục tạm nhập để tiếp tục gia hạn thêm; thời hạn gia hạn mỗi lần gia hạn này không quá 30 ngày và sẽ không quá hai 2 lần cho một lô hàng tạm nhập, tái xuất.
- Nếu như quá thời hạn đã được gia hạn theo yêu cầu trên, thương nhân buộc phải tái xuất hàng hóa ra khỏi Việt Nam hoặc tiêu hủy. Còn hàng hóa kinh doanh được nhập khẩu vào Việt Nam thì sẽ phải tuân thủ các quy định về quản lý nhập khẩu hàng hóa và thuế.
V. Thủ tục hàng tạm nhập tái xuất
Căn cứ theo Điều 82 Thông tư 38/2015/TT-BTC, thủ tục hải quan đối với tạm nhập tái xuất hàng hoá được thực hiện như đối với hàng hoá xuất khẩu, nhập khẩu quy định tại Mục 5 Chương III Nghị định 08/2015/NĐ-CP. Ngoài ra, một số nội dung được hướng dẫn bổ sung như sau:
1. Thủ tục hải quan tạm nhập
– Địa điểm làm thủ tục hải quan:
Thủ tục hải quan tạm nhập hàng hoá được thực hiện tại Chi cục Hải quan cửa khẩu nơi lưu giữ hàng hóa tạm nhập;
– Hồ sơ hải quan tạm nhập:
Thực hiện theo quy định tại khoản 2 Điều 16 Thông tư 38/2015/TT-BTC, ngoài ra trong hồ sơ hải quan tạm nhập phải có:
– Hợp đồng mua bán hàng hóa nhập khẩu: 01 bản chụp;
– Đối với hàng hóa thuộc loại hình kinh doanh tạm nhập – tái xuất có điều kiện theo quy định của Chính phủ:
- Giấy chứng nhận mã số kinh doanh tạm nhập tái xuất do Bộ Công Thương cấp: 01 bản chụp;
- Giấy phép tạm nhập, tái xuất do Bộ Công Thương cấp đối với mặt hàng theo quy định phải được Bộ Công Thương cấp phép: 01 bản chính.
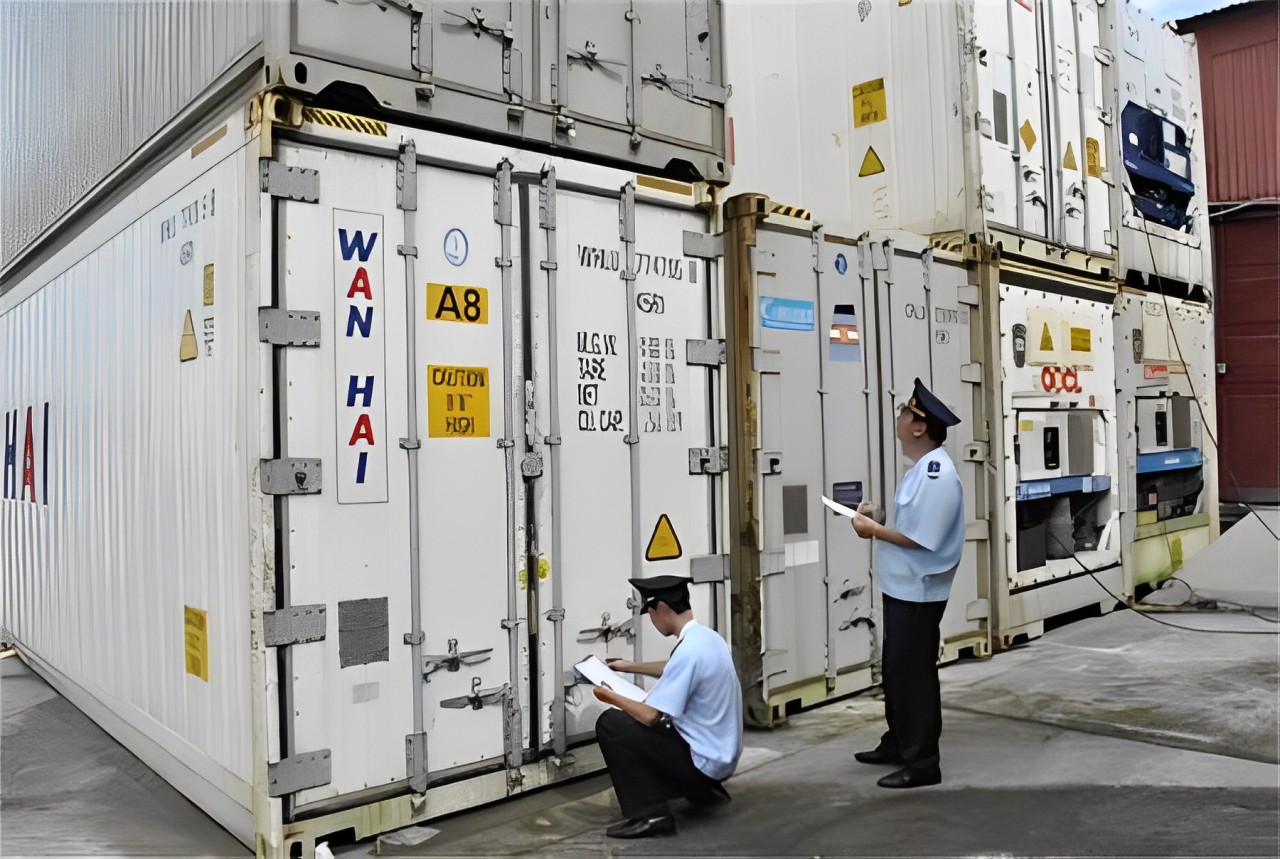
2. Thủ tục hải quan tái xuất
– Địa điểm làm thủ tục tái xuất: Thực hiện tại Chi cục Hải quan cửa khẩu tạm nhập hoặc Chi cục Hải quan cửa khẩu tái xuất. Riêng hàng hóa kinh doanh tạm nhập tái xuất thuộc loại hình kinh doanh có điều kiện theo quy định của Chính phủ thì phải làm thủ tục hải quan tái xuất tại Chi cục Hải quan cửa khẩu tạm nhập;
– Hồ sơ hải quan tái xuất: Thực hiện theo quy định tại khoản 1 Điều 16 Thông tư 38/2015/TT-BTC. Trường hợp tại thời điểm làm thủ tục hải quan tạm nhập, người khai hải quan thực hiện trên tờ khai hải quan giấy theo mẫu HQ/2015/NK Phụ lục V ban hành kèm Thông tư 38/2015/TT-BTC thì khi làm thủ tục hải quan tái xuất, việc khai hải quan cũng được thực hiện trên tờ khai hải quan giấy theo mẫu HQ/2015/XK Phụ lục V ban hành kèm Thông tư 38/2015/TT-BTC;
– Khi làm thủ tục tái xuất, thương nhân phải khai báo thông tin về số tờ khai tạm nhập, số thứ tự của dòng hàng trên tờ khai tạm nhập tương ứng với từng dòng hàng tái xuất để Hệ thống theo dõi trừ lùi; Hệ thống tự động thực hiện trừ lùi theo số lượng trên tờ khai tạm nhập tương ứng.
Lưu ý: Một tờ khai tạm nhập có thể được sử dụng để làm thủ tục tái xuất nhiều lần; một tờ khai tái xuất hàng hóa chỉ được khai báo theo một tờ khai tạm nhập hàng hóa tương ứng. Chi cục Hải quan nơi đăng ký tờ khai tái xuất kiểm tra thông tin về tờ khai hải quan tạm nhập trên Hệ thống để làm thủ tục tái xuất.
Trường hợp khai hải quan trên tờ khai hải quan giấy thì người khai hải quan phải khai cụ thể hàng hóa tái xuất thuộc tờ khai tạm nhập nào trên ô “Chứng từ đi kèm” của tờ khai hàng hóa xuất khẩu theo mẫu HQ/2015/XK phụ lục IV ban hành kèm Thông tư 38/2015/TT-BTC.
Nhà nhập khẩu máy móc, thiết bị, dây chuyền sản xuất: Unlimited Access Việt Nam