
BẢO HIỂM HÀNG HÓA TRONG XUẤT NHẬP KHẨU – KIẾN THỨC TOÀN DIỆN CHO DOANH NGHIỆP 2025
Trong môi trường thương mại quốc tế, nơi hàng hóa di chuyển qua nhiều quốc gia, vùng lãnh thổ và phương tiện vận tải khác nhau, rủi ro là điều không thể tránh khỏi. Bởi vậy, bảo hiểm hàng hóa xuất nhập khẩu đóng vai trò như một “lá chắn tài chính”, giúp doanh nghiệp hạn chế tổn thất khi không may xảy ra sự cố.
1. Bảo hiểm hàng hóa là gì?
Bảo hiểm hàng hóa xuất nhập khẩu là hợp đồng giữa doanh nghiệp và công ty bảo hiểm, theo đó doanh nghiệp trả một khoản phí để được bồi thường nếu hàng hóa bị mất mát, hư hỏng trong quá trình vận chuyển quốc tế.
Việc mua bảo hiểm có thể do bên xuất khẩu hoặc bên nhập khẩu thực hiện, tùy theo điều kiện giao hàng được hai bên thống nhất trong hợp đồng mua bán (Incoterms).
2. Tại sao doanh nghiệp nên mua bảo hiểm hàng hóa?
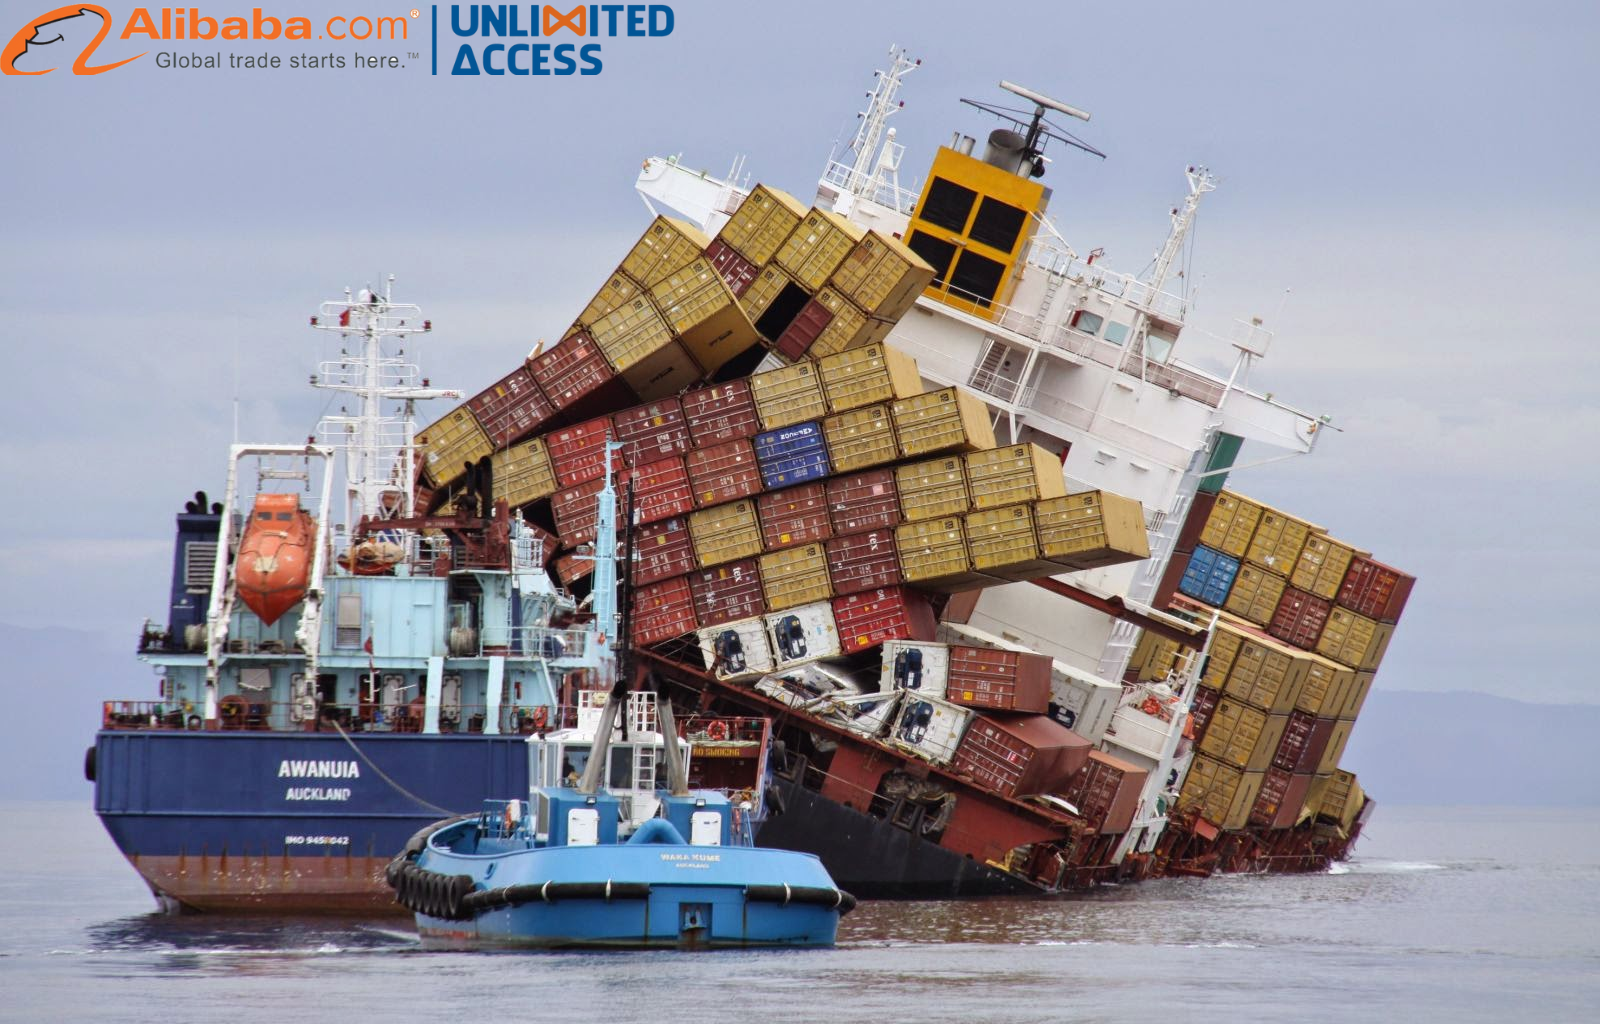
– Bảo vệ tài sản: Một container trị giá vài trăm triệu đồng có thể bốc cháy, ngấm nước, rơi khỏi tàu hoặc thậm chí bị mất cắp. Khi có bảo hiểm, doanh nghiệp không bị tổn thất toàn bộ.
– Tăng uy tín: Trong các hợp đồng quốc tế, việc chủ động bảo hiểm thể hiện sự chuyên nghiệp và trách nhiệm, giúp đối tác an tâm và tin tưởng hơn.
– Đáp ứng quy định: Một số thị trường, ngân hàng hoặc công ty vận tải yêu cầu phải có bảo hiểm mới được giao dịch, đặc biệt khi sử dụng phương thức thanh toán L/C.
3. Các loại bảo hiểm hàng hóa phổ biến
Hiện nay, hầu hết các công ty bảo hiểm sử dụng bộ quy tắc Institute Cargo Clauses (ICC) do Viện Bảo hiểm London ban hành. Có ba loại phổ biến:
| Loại bảo hiểm | Nội dung | Phù hợp với |
|---|---|---|
| ICC-A | Bảo hiểm mọi rủi ro (trừ các điều khoản loại trừ) | Hàng hóa giá trị cao, dễ vỡ |
| ICC-B | Bảo hiểm rủi ro trung bình như cháy, va chạm, đắm tàu | Hàng trung bình, ít nguy cơ |
| ICC-C | Bảo hiểm rủi ro tối thiểu (chỉ đắm tàu, cháy lớn, tai nạn nghiêm trọng) | Hàng hóa rẻ tiền, ít giá trị |
4. Mua bảo hiểm hàng hóa theo điều kiện Incoterms nào?
Việc mua bảo hiểm phụ thuộc vào bên chịu rủi ro vận chuyển trong hợp đồng. Một số ví dụ:
| Điều kiện Incoterms | Bên chịu trách nhiệm mua bảo hiểm |
|---|---|
| FOB, FCA, EXW | Bên mua |
| CIF, CIP | Bên bán |
| DDP | Bên bán (toàn bộ chi phí, thuế, vận chuyển) |
Ví dụ:
Bạn mua hàng từ Trung Quốc theo điều kiện FOB Thượng Hải – người bán chỉ chịu trách nhiệm đến khi hàng lên tàu. Khi đó, bạn cần mua bảo hiểm từ thời điểm hàng rời cảng Thượng Hải đến Việt Nam.
5. Quy trình mua bảo hiểm hàng hóa
Mua bảo hiểm không khó, nhưng cần làm đúng quy trình:
Bước 1: Chuẩn bị thông tin
-
Mô tả chi tiết hàng hóa
-
Giá trị bảo hiểm (thường là trị giá Invoice + 10%)
-
Tuyến đường vận chuyển
-
Ngày khởi hành dự kiến
-
Phương tiện vận chuyển (tàu biển, máy bay…)
Bước 2: Liên hệ nhà bảo hiểm
Gửi yêu cầu báo giá đến:
-
Công ty bảo hiểm nội địa (Bảo Việt, Bảo Minh, PJICO…)
-
Đại lý bảo hiểm quốc tế (Chubb, AIG…)
Bước 3: Nhận chứng nhận bảo hiểm hàng hóa (Insurance Certificate)
Đây là một chứng từ quan trọng, thường được nộp kèm bộ chứng từ thanh toán nếu sử dụng L/C.
6. Khi nào được bồi thường?
6.1. Bồi thường được thực hiện nếu
-
Sự cố xảy ra nằm trong phạm vi bảo hiểm (ICC-A/B/C)
-
Hàng bị hư hại, mất mát thật sự và có bằng chứng
-
Hồ sơ cung cấp đầy đủ, đúng thời hạn
6.2. Hồ sơ yêu cầu bồi thường gồm
-
Hợp đồng bảo hiểm
-
Vận đơn, invoice, packing list
-
Biên bản giao nhận hàng có ghi nhận tổn thất
-
Hình ảnh hiện trường, video (nếu có)
-
Biên bản giám định tổn thất
6.3. Quy trình bồi thường:
-
Thông báo tổn thất ngay khi phát hiện: Thông thường là 3–7 ngày kể từ khi phát hiện sự cố. Nếu báo muộn, bảo hiểm có thể từ chối bồi thường.
-
Khai báo tổn thất bằng văn bản
-
Giám định tổn thất (do công ty giám định độc lập hoặc của bảo hiểm chỉ định)
-
Làm việc với bảo hiểm để hoàn thiện hồ sơ
-
Nhận bồi thường sau khi hồ sơ được duyệt
7. Những sai lầm doanh nghiệp thường mắc phải
– Không mua bảo hiểm: nghĩ rằng vận chuyển luôn an toàn hoặc “giao cho đối tác lo”.
– Chọn nhầm loại bảo hiểm: mua ICC-C cho hàng dễ vỡ như gốm sứ là cực kỳ rủi ro.
– Mua thấp hơn giá trị thật: để tiết kiệm phí, nhưng khi có sự cố sẽ không được bồi thường toàn bộ.
– Không đọc kỹ điều khoản loại trừ: ví dụ, hành vi cố ý, vi phạm pháp luật hoặc chiến tranh sẽ không được bồi thường.
8. Một số câu hỏi thường gặp
8.1. Phí bảo hiểm là bao nhiêu?
Thường dao động 0.05% – 0.2% giá trị hàng hóa, tùy tuyến đường, loại hàng, loại bảo hiểm.
8.2. Mất cắp một phần hàng có được bồi thường không?
Có, nếu thuộc phạm vi bảo hiểm và có đủ chứng cứ giao nhận hàng thiếu.
8.3. Có nên mua bảo hiểm cho hàng vận chuyển nội địa không?
Có. Đặc biệt là các chuyến đi dài, đi vùng sâu hoặc hàng dễ hư hỏng.
Trong thương mại quốc tế, bảo hiểm hàng hóa không phải là chi phí vô ích mà là một khoản đầu tư phòng ngừa rủi ro cực kỳ cần thiết. Dù bạn là nhà xuất khẩu hay nhập khẩu, hãy đảm bảo rằng hàng hóa của bạn luôn được bảo vệ trên mọi hành trình.
Hãy chọn đúng loại bảo hiểm, đúng nhà cung cấp và đừng quên đọc kỹ mọi điều khoản trước khi ký hợp đồng.
